La loi Jeanbrun, c'est quoi ? L'essentiel en deux minutes
« Loi Jeanbrun », vous l'avez lu partout, sans toujours savoir ce que ça recouvre. En deux minutes : un nouveau dispositif qui encourage l'achat de logements neufs destinés à la location, avec un avantage fiscal en échange d'un engagement dans la durée. Voyons ce que cela peut changer pour votre projet.
- Expliqué simplement
- Chiffres vérifiés dans la loi
- Un conseiller à votre écoute
La loi Jeanbrun, c’est un nouveau dispositif qui encourage l’achat de logements neufs destinés à la location. En échange d’un engagement sur 9 ans, vous bénéficiez d’un avantage fiscal chaque année. Voici ce que cela peut changer pour votre projet immobilier.
En une phrase : le principe du Jeanbrun
Vous devenez propriétaire d’un bien neuf en résidence collective, que vous mettez en location nue pour une durée minimale de 9 ans, permettant ainsi de déduire annuellement une fraction du coût d’acquisition de vos revenus fonciers. Cela réduit votre impôt, sans condition de revenu, pour toute acquisition entre le 21 février 2026 et le 31 décembre 2028.
Pourquoi un tel dispositif ?
Le gouvernement a lancé le plan Relance logement en janvier 2026 pour construire 400 000 logements par an. Le Jeanbrun fait partie de cette relance : il vise à relancer la construction neuve, notamment en Île-de-France, où l’offre locative a baissé ces dernières années. L’objectif ? Mettre plus de logements à disposition des jeunes actifs, apprentis, étudiants, et ménages modestes, tout en offrant aux particuliers un levier simple pour se constituer un patrimoine ou préparer leur avenir.
Contrairement à d’autres dispositifs fiscaux, le Jeanbrun n’exige pas de revenus modestes de votre part. Il s’adresse à tous les contribuables qui souhaitent investir dans un bien neuf destiné à la location nue.
Ce que vous gagnez : un avantage fiscal en louant un logement neuf
L’avantage fiscal du Jeanbrun repose sur un amortissement annuel du bien. Chaque année, une partie du prix d’achat (hors frais) est déduite de vos revenus locatifs. Cette déduction diminue votre revenu net imposable, donc votre impôt.
Pour un logement neuf loué à loyer intermédiaire, le taux d’amortissement annuel s’élève à 3,5 %. Cela signifie que 3,5 % de 80 % du prix d’achat sont déductibles chaque année. Pourquoi 80 % ? Parce que le dispositif considère que 20 % du prix correspond au terrain, non amortissable.
Taux annuel = 3,5 %
Amortissement annuel = base × taux
Exemple : pour un appartement acheté 200 000 €, la base amortissable est de 160 000 €. À 3,5 %, cela donne un amortissement annuel de 5 600 €. Si vous êtes imposé à 30 %, cela représente environ 1 680 € d’économie d’impôt par an sur 9 ans.
En matière de location intermédiaire, le montant maximal d’amortissement déductible par an et par foyer fiscal est fixé à 8 000 €. Ce plafond augmente si vous optez pour un loyer social ou très social, mais ces options impliquent des ressources plus basses pour le locataire.
Ce qu'on vous demande : louer nu, à une résidence principale, 9 ans
Le Jeanbrun s’inscrit dans un cadre clair, conçu pour garantir un parc locatif stable et accessible. Voici comment on s’y prend :
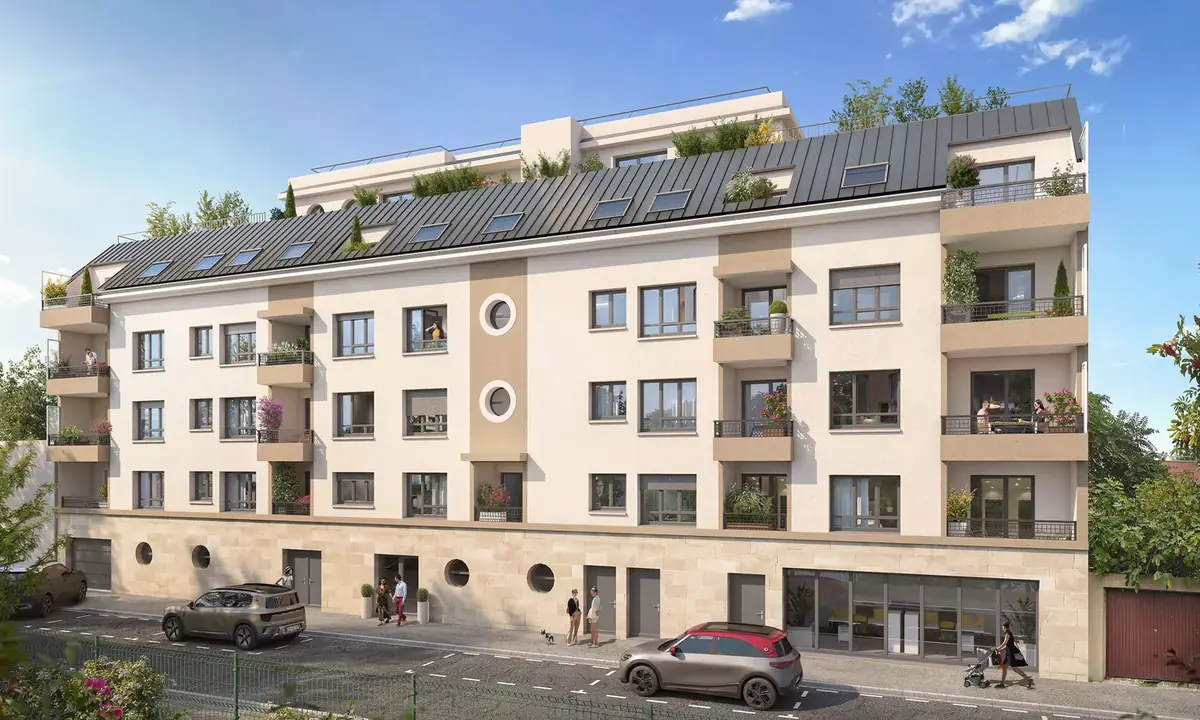
- Acheter neuf Un appartement dans un immeuble collectif, partout en France, y compris en Île-de-France. Les maisons individuelles ne sont pas éligibles.
- Louer nu Sans meubles, à un locataire qui en fera sa résidence principale. La location meublée (LMNP) n’est pas autorisée.
- Respecter les plafonds de loyer Fixés selon la zone géographique et la taille du logement. À Paris (zone Abis), le plafond est de 19,71 €/m²/mois avant coefficient. Dans les communes de zone A comme Limay ou Montfermeil, il est de 14,64 €/m²/mois.
- S’engager 9 ans La location doit être continue, effective, et commencée dans les 12 mois suivant l’achèvement du logement.
- Éviter le cercle familial proche Le logement ne peut être loué à un ascendant, descendant ou allié jusqu’au 2e degré.
Si l’un de ces engagements n’est pas respecté, les amortissements déjà déduits sont réintégrés dans votre revenu imposable. C’est une règle de responsabilité, pas une sanction. Elle rappelle simplement que l’avantage fiscal est lié à l’usage du bien.
À qui ça parle ?
Le Jeanbrun parle à ceux qui ont un projet de vie à long terme. Peut-être que vous vous reconnaissez dans l’un de ces cas :
- Vous êtes cadre, à 30 ou 40 ans, et vous souhaitez préparer votre retraite avec un complément de revenus sécurisé.
- Vous êtes jeune actif, et vous voulez faire votre premier pas dans l’immobilier, même avec un apport modeste.
- Vous êtes parent, et vous pensez à transmettre un patrimoine à vos enfants.
- Vous êtes professionnel libéral, imposé à un taux élevé, et vous cherchez à alléger votre impôt tout en investissant durablement.
Prenez Thomas, 42 ans, cadre à 30 %. Il achète un T2 à Limay pour 177 900 €. Grâce au Jeanbrun, il économise près de 17 400 € d’impôt sur 9 ans. Une fois le crédit remboursé, il touche un complément de revenus d’environ 590 € par mois. Ce n’est pas une promesse de gain, c’est un scénario possible, basé sur des chiffres réels.
Ou encore Claire, 47 ans, profession libérale. Imposée à 45 %, elle investit dans un T3 à Aubervilliers. Sur 9 ans, son économie d’impôt atteint 35 508 €. Son projet lui permet de se constituer un patrimoine tout en réduisant sa pression fiscale.
Votre prochaine étape : un exemple, un test, un conseiller
Comprendre le Jeanbrun, c’est bien. Se projeter dedans, c’est mieux. Voici trois façons d’avancer :
Regarder un exemple chiffré pas à pas ?
Notre page exemple simple loi Jeanbrun décrit concrètement comment un investissement se construit, de l’achat à la location, en passant par les déclarations fiscales. Rien que du réel, sans jargon.
Identifier votre profil d’investisseur ?
Le test « Quel projet Jeanbrun vous ressemble ? » vous aide à voir quel usage du dispositif correspond le mieux à votre situation : retraite, transmission, revenus, ou optimisation fiscale.
Parler à un conseiller pour affiner votre projet ?
Un conseiller spécialisé vous rappelle pour échanger sur vos objectifs, votre budget, et les programmes disponibles autour de Paris. Pas de rendez-vous à prendre, juste un appel quand cela vous convient.
Quel projet Jeanbrun vous ressemble ?
Quatre questions, et découvrez l’exemple qui se rapproche le plus de votre situation.
Votre objectif principal ?
Votre âge ?
Votre tranche d’impôt ?
Chaque mois, pour votre projet, vous pourriez mettre de côté…
Le traducteur de jargon
Les mots qu’on vous dira en rendez-vous, traduits en français de tous les jours.
- Chaque année, vous retirez de vos loyers imposables une part du prix de l’appartement : 3,5 % de 80 % du prix en loyer intermédiaire, dans la limite de 8 000 € par an et par foyer. Moins de loyers imposables, donc moins d’impôt.
- Le Jeanbrun est une déduction : il réduit le montant sur lequel on calcule l’impôt, pas l’impôt lui-même euro pour euro. Ce que vous gagnez dépend donc de votre tranche d’impôt.
- Le taux appliqué à la dernière partie de vos revenus : 0, 11, 30, 41 ou 45 %. Plus il est haut, plus chaque euro déduit vous fait économiser.
- Un appartement loué vide, sans meubles, comme résidence principale du locataire. C’est obligatoire pour le Jeanbrun.
- Un loyer maximum au mètre carré, fixé par zone. À Paris (zone A bis), le plafond 2026 en loyer intermédiaire est de 19,71 € par m² et par mois, avant un coefficient qui dépend de la surface.
- Vous promettez de louer pendant 9 ans. Si vous vendez avant, les amortissements déjà déduits sont repris par les impôts, sauf cas prévus par la loi (invalidité, licenciement, décès).
- La façon de déclarer vos loyers : vous déclarez vos vraies charges (intérêts, taxe foncière, assurance…) et l’amortissement. C’est obligatoire avec le Jeanbrun, le forfait simplifié ne s’applique pas.
- Quand vos charges et l’amortissement dépassent vos loyers, le surplus peut réduire vos autres revenus, jusqu’à 10 700 € par an (hors intérêts d’emprunt). Le reste se reporte sur les années suivantes.
- Vente en l’état futur d’achèvement : vous achetez sur plan, vous payez au fur et à mesure du chantier, et vous recevez les clés à la livraison.
- 17,2 % prélevés sur les revenus fonciers positifs, en plus de l’impôt sur le revenu.