Julien, 31 ans : se lancer avec un petit apport, c'est possible
À 31 ans, on a un salaire, des envies, et pas toujours un gros apport. Julien voudrait quand même mettre un premier pied dans l'immobilier. Son exemple (calculé, pas un témoignage) : un T1 neuf, 10 000 € d'apport, un crédit sur 25 ans, et un loyer qui l'aide à rembourser. Voici ce que cela donne mois après mois.
- Expliqué simplement
- Chiffres vérifiés dans la loi
- Un conseiller à votre écoute
Pourquoi se lancer jeune ?
Vous avez 30 ans, un métier, une vie qui prend forme. L’idée d’un premier investissement locatif vous effleure, mais vous vous dites : « Je n’ai pas assez mis de côté. » Pourtant, c’est souvent le bon moment pour commencer.
Plus tôt vous vous lancez, plus les années travaillent pour vous. Un bien acheté jeune peut être entièrement remboursé bien avant la retraite. Et ce loyer qui tombe chaque mois ? Il devient un revenu solide, sans que vous ayez à lever le petit doigt.
Le neuf offre un cadre rassurant : pas de travaux à prévoir, des garanties qui protègent votre investissement, une isolation performante qui limite les charges. Vous posez vos meubles, vous louez, et vous profitez de vos week-ends.
Le dispositif Jeanbrun, en vigueur pour les acquisitions du 21 février 2026 au 31 décembre 2028, permet d’amortir une partie du prix d’achat. Cela réduit vos impôts pendant 9 ans, ce qui diminue votre effort mensuel. Ce n’est pas une promesse de gain, mais un levier pour rendre l’accession plus fluide.
Julien, 31 ans, tranche à 30 % : son projet
Prenons Julien, 31 ans, jeune actif, imposé à 30 %. Il gagne bien sa vie, mais son apport est modeste : 10 000 €. Il veut investir, sans se serrer trop la ceinture.
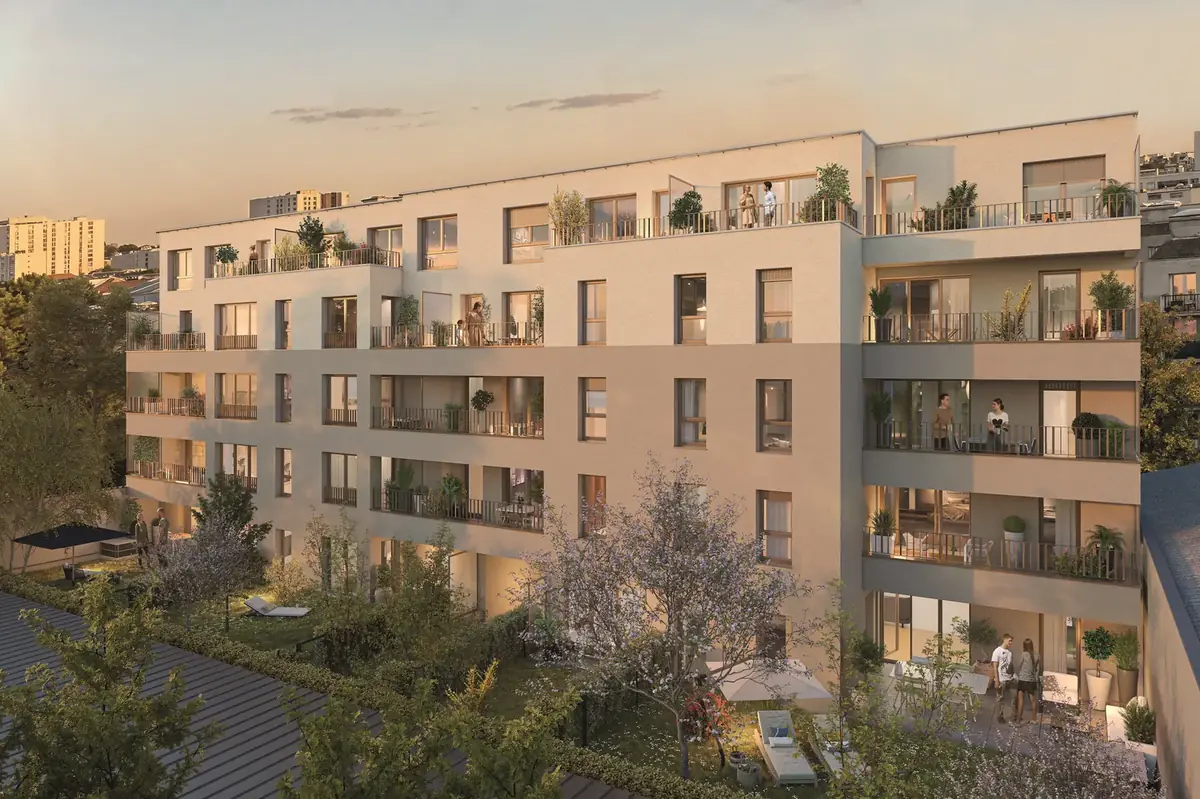
Il choisit un T1 neuf de 26 m² à Le Discovery, à Chennevières-sur-Marne (94), au prix d’entrée de 159 900 €. Il emprunte le reste sur 25 ans, à un taux d’intérêt de 3,45 %, avec une assurance emprunteur de 0,30 % par an.
Le montant du loyer fixé s'élève à 446 € mensuels, inférieur au plafond réglementaire Jeanbrun de 457 €. Ce loyer permet une location en nue propriété, destinée à une résidence principale, offerte à un locataire dont les revenus respectent les plafonds applicables.
Grâce à l’amortissement Jeanbrun, Julien déduit 4 477 € par an de ses revenus fonciers. Sur 9 ans, cela lui permet d’économiser 11 920 € d’impôt.
Un T1 neuf à Chennevières-sur-Marne : le lot de l'exemple
Le Discovery, à Chennevières-sur-Marne, propose des appartements neufs, livrés au premier semestre 2028. Le T1 de 26 m² est conçu pour plaire à un jeune locataire : fonctionnel, lumineux, avec une bonne isolation.
La résidence bénéficie d'un bon accès aux transports : située à 3 km de la gare de Villiers-sur-Marne – Le Plessis-Trévise (RER E) et à 3,5 km de celle de Varenne-Chennevières (RER A). Deux lignes pour rejoindre Paris, sans changer de train.
Les prestations sont celles du neuf : parquet stratifié, peinture lisse, baie de brassage informatique, ascenseur, vidéophone, local à vélos, parking en sous-sol. Rien de superflu, tout ce qu’il faut pour un confort moderne.
Le projet répond aux conditions d'éligibilité du dispositif Jeanbrun, de la location intermédiaire (LLI) ainsi que du statut LMNP. Cela laisse à Julien la possibilité d’adapter son projet selon son évolution fiscale.
La surface habitable de 26 m², avec un coefficient de 1,2, donne un loyer plafonné à 457 €/mois. Julien fixe son loyer à 446 €, ce qui reste attractif pour un jeune actif ou un célibataire.
Ce qu'il met chaque mois : 298 € en moyenne, après l'impôt en moins
Le crédit mensuel s’élève à 813 €. Le loyer de 446 € compense une partie de ce remboursement. Les charges (taxe foncière, copropriété, assurance propriétaire) représentent environ 64 € par mois.
Grâce à la déduction d’impôt liée à l’amortissement Jeanbrun, Julien économise en moyenne 110 € par mois sur sa fiscalité. Cet avantage est pris en compte dans le calcul de son effort.
En moyenne sur les 9 premières années, Julien met donc 298 € de sa poche chaque mois. C’est un effort modéré, comparable à un loyer, mais qui construit un patrimoine.
Après les 9 ans, l’amortissement continue tant que le bien est loué, mais l’effet fiscal diminue progressivement. Le loyer continue de couvrir les charges et le crédit.
Environ 422 € par mois quand le crédit est terminé
Le crédit est remboursé au bout de 25 ans. À ce moment-là, le bien est entièrement à vous. Le loyer de 446 € continue de rentrer, mais il n’y a plus de mensualité à payer.
Après déduction des charges (environ 24 €/mois à ce stade, avec une légère augmentation annuelle), il reste environ 422 € par mois. C’est un complément de revenus, disponible chaque mois, sans effort.
Vous pouvez le garder, le réinvestir, ou l’utiliser pour financer une passion. Ce n’est pas une retraite complète, mais un filet de sécurité, un peu d’air, un choix en plus.
La valeur du bien, estimée à 205 061 € après 25 ans (avec une revalorisation annuelle de 1 %), peut aussi être transmise à vos enfants, ou revendue si besoin.
Les étapes pour vous lancer : budget, banque, choix de la résidence
Vous vous reconnaissez dans le profil de Julien ? Voici comment avancer pas à pas.
- Calculez votre capacité d’emprunt en tenant compte de votre taux d’effort maximal (35 % de vos revenus, assurance comprise) et de la durée maximale de 25 ans. Un différé de 2 ans est possible dans le neuf.
- Évaluez votre apport. Même modeste, il est essentiel. Il montre votre engagement à la banque et réduit le montant emprunté.
- Choisissez une résidence éligible au Jeanbrun, dans une zone où le marché locatif est tendu. Privilégiez les lieux bien desservis, avec des équipements de proximité, pour attirer des locataires stables.
- Simulez votre projet en tenant compte du prix, du loyer plafonné, des charges et de votre situation fiscale. L’objectif : un effort mensuel maîtrisé, un loyer attractif, un patrimoine qui grandit.
- Consultez votre banque pour un accord de principe. Puis, un conseiller pour affiner le choix du bien et les conditions de financement.
Vous n’êtes pas seul. Des outils sont là pour vous guider : simulateur, test de projet, accompagnement personnalisé. L’idée, c’est de passer du rêve à l’action, avec les pieds sur terre.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Prix avec TVA 10 %
- —
—
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulation Simulation complète avec créditCapacité d’emprunt : votre budget dans le neuf
Quel projet Jeanbrun vous ressemble ?
Quatre questions, et découvrez l’exemple qui se rapproche le plus de votre situation.
Votre objectif principal ?
Votre âge ?
Votre tranche d’impôt ?
Chaque mois, pour votre projet, vous pourriez mettre de côté…
Vous avez un projet en tête ? Vous voulez voir si un T1, un T2 ou un T3 peut s’inscrire dans votre vie ?
Parlez-en avec un conseiller. Il vous rappelle pour échanger sur vos envies, votre budget, les résidences disponibles. Pas de pression, juste un échange pour y voir plus clair.
Vous préparez votre avenir, pas celui d’un autre. Chaque pas compte.
Retour au dossierSe constituer des revenus complémentaires