Loi Jeanbrun à Paris : et si votre logement préparait la suite ?
Préparer sa retraite, compléter ses revenus, offrir un patrimoine à ses enfants : derrière chaque projet immobilier, il y a un besoin bien réel. La loi Jeanbrun est une façon d'y répondre avec un logement neuf, loué à un locataire, et un avantage fiscal pendant 9 ans. Ici, on part de votre projet, on vous explique simplement comment ça marche et on vous accompagne pas à pas.
- Expliqué simplement
- Chiffres vérifiés dans la loi
- Un conseiller à votre écoute
Quel est votre projet ?
Préparer sa retraite : des loyers qui comptent le jour où vous en avez besoin
Vous imaginez votre retraite comme un moment de liberté, mais aussi de stabilité financière. Un loyer régulier, sans crédit à rembourser, peut faire la différence. C’est ce que s’offre Thomas, 42 ans, cadre. Il investit dans un T2 à Limay (78) pour environ 177 900 €, avec un apport de 15 000 €. Après 20 ans de crédit, son logement lui rapportera environ 590 € par mois, net de charges et d’impôts.
Ce n’est pas un gain garanti, c’est un projet construit pas à pas. Pendant les 9 premières années, l’amortissement Jeanbrun diminue son impôt sur le revenu. Sur cette période, après déduction fiscale, il débourse en moyenne 302 € par mois. Le logement se construit tranquillement, sans pression. Et le jour où le crédit est terminé, le loyer devient un vrai complément de revenus.
Le logement continue de prendre de la valeur. Dans cet exemple, estimée à 228 145 € après 25 ans, sa valeur nette est entièrement acquise. Vous ne vendez pas nécessairement : vous pouvez garder le bien, continuer à percevoir le loyer, ou le transmettre.
Voir le cas complet de Thomas.Se constituer des revenus complémentaires, mois après mois
Entre salaire, factures et projets familiaux, avoir un peu plus chaque mois fait souvent la différence. L’idée n’est pas de doubler vos revenus, mais d’ajouter une marge de manœuvre. Julien, 31 ans, jeune actif, veut se lancer sans gros apport. Il choisit un studio à Chennevières-sur-Marne (94), 159 900 €, avec 10 000 € d’apport.
Son loyer mensuel est fixé à 446 €, dans la limite du plafond Jeanbrun. Pendant les 9 ans d’engagement, grâce à la déduction d’amortissement, il économise 11 920 € d’impôts. En moyenne, son effort mensuel, après ces économies, est de 298 €.
Au fil des années, le loyer augmente légèrement, les charges aussi. Mais au bout de 25 ans, le crédit est terminé. À partir de là, le loyer devient un revenu pur, d’environ 422 € par mois, disponible pour lui ou pour ses proches.
Ce type de projet permet de commencer petit, sans bloquer toute sa capacité d’emprunt. Et si vous avez plusieurs biens un jour, les loyers s’additionnent.
Découvrir le parcours de Julien.Protéger ses proches et leur transmettre un patrimoine
Sophie et Karim, 38 et 40 ans, ont deux enfants. Ils ne veulent pas seulement vivre bien aujourd’hui, mais aussi poser les bases d’un avenir solide pour leur famille. Leur projet ? Constituer un patrimoine qu’ils pourront transmettre plus tard, sans alourdir leur quotidien.
Ils investissent dans un T2 à Quincy-sous-Sénart (91), 205 900 €, avec un apport de 20 000 €, sur 25 ans. Le loyer est fixé à 578 € par mois. Grâce à l’amortissement Jeanbrun, ils bénéficient d’une économie d’impôt de 15 695 € sur 9 ans.
Pendant cette période, leur effort mensuel moyen, après impôt en moins, est de 349 €. Un montant maîtrisé, compatible avec leur vie de famille. Et dans 25 ans, quand le crédit sera terminé, le bien vaudra environ 264 053 €, libre de tout emprunt.
Ils peuvent alors décider de le conserver, de le louer encore, ou de le transmettre à leurs enfants. Ce n’est pas une promesse de richesse, c’est une étape concrète vers la protection de ceux qu’on aime.
En savoir plus sur leur démarche.Payer moins d'impôts, en comprenant comment
Chaque euro d’impôt économisé est un euro qui reste dans votre poche. Claire, 47 ans, profession libérale, est dans la tranche d’imposition à 45 %. Elle cherche à alléger sa charge fiscale tout en construisant un patrimoine durable. Son choix : un T3 à Aubervilliers (93), 290 900 €, avec 30 000 € d’apport.
Le loyer est fixé à 962 € par mois. Chaque année, elle amortit 8 000 € du prix d’achat, ce qui diminue directement son revenu imposable. Sur 9 ans, cela représente une économie d’impôt de 35 508 €.
En moyenne, après cette économie, son effort mensuel est de 528 €. Un montant raisonnable pour un projet qui combine avantage fiscal et construction d’un actif solide. Dans 25 ans, le bien vaut environ 373 059 €, sans crédit restant.
Elle n’a pas cherché à payer zéro impôt, elle a choisi un levier clair, encadré, qui sert à la fois sa situation actuelle et son avenir.
Voir comment Claire utilise le Jeanbrun.Le neuf, c'est la sérénité : un logement confortable, garanti, prêt à vivre
Investir dans le neuf, ce n’est pas seulement choisir un dispositif fiscal. C’est opter pour un cadre de vie pensé pour durer, sans mauvaise surprise.
- Isolation RE2020 → température douce toute l’année, silence des espaces communs → « un cocon, sans redouter la facture de chauffage ».
- Garanties du constructeur → couverture des défauts pendant 1 à 10 ans selon la nature → « poser ses meubles et profiter de ses week-ends ».
- Balcon plein sud → lumière naturelle abondante, repas dehors dès les beaux jours → « prolonger les soirées d’été ».
- Frais de notaire réduits → autour de 2,5 % contre 7 à 8 % dans l’ancien → « un budget plus léger à l’entrée ».
Le logement est livré fini, conforme aux plans. Pas de travaux à prévoir, pas de délais imprévus. Vous louez rapidement, sans perdre de temps ni d’argent. C’est un point fort pour respecter l’engagement de mise en location dans les 12 mois suivant la livraison.
Explorer tous les avantages du neuf.Quel projet Jeanbrun vous ressemble ?
Thomas, Sophie et Karim, Julien, Claire… Leurs situations sont différentes, mais chacun a trouvé un équilibre entre ses capacités, ses objectifs et ses envies.
Et vous ? Êtes-vous plutôt :
- Celui qui pense à sa retraite, et veut un loyer stable demain ?
- Celle qui cherche un complément de revenus sans changer son mode de vie ?
- Les parents qui veulent laisser quelque chose à leurs enfants ?
- Ou celui dont l’impôt pèse lourd, et qui veut agir concrètement ?
Quel projet Jeanbrun vous ressemble ?
Quatre questions, et découvrez l’exemple qui se rapproche le plus de votre situation.
Votre objectif principal ?
Votre âge ?
Votre tranche d’impôt ?
Chaque mois, pour votre projet, vous pourriez mettre de côté…
Répondez à quelques questions, et découvrez quel scénario vous correspond le mieux.
Des résidences concrètes autour de Paris pour vous projeter
Le Jeanbrun ne se vit pas dans un tableur, mais dans un lieu où l’on peut s’imaginer. Autour de Paris, 20 résidences sont éligibles ou potentiellement éligibles au dispositif (selon confirmation finale).
-
Jeanbrun et Jeanbrun+
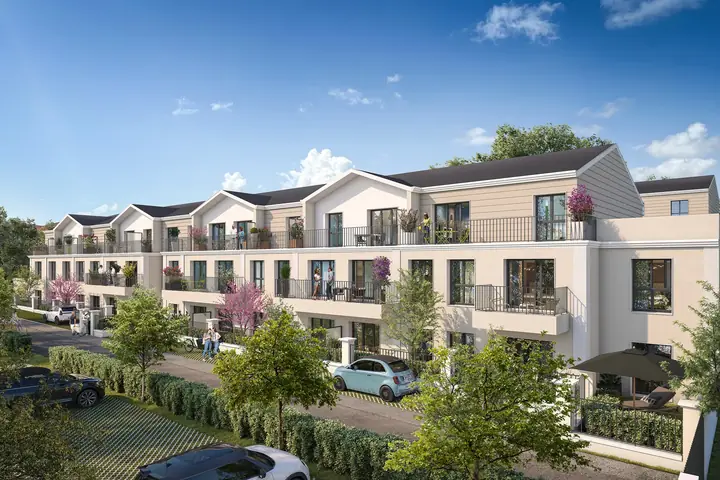
Bonnières-sur-Seine (78) · zone B1
Square Monet
- Typologies
- T1 à T3
- Livraison
- 1er semestre 2028
À partir de105 900 €
-
Jeanbrun et Jeanbrun+
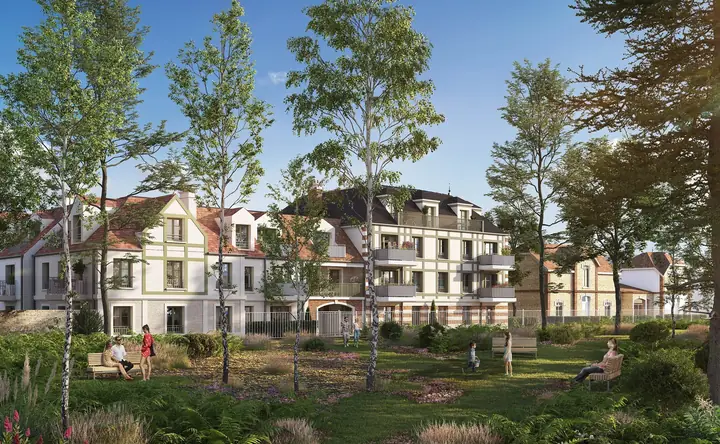
Rosny-sur-Seine (78) · zone B1
Duc de Sully
- Typologies
- T1 à T5 duplex
- Livraison
- 2ème semestre 2027
À partir de147 900 €
-
Jeanbrun et Jeanbrun+
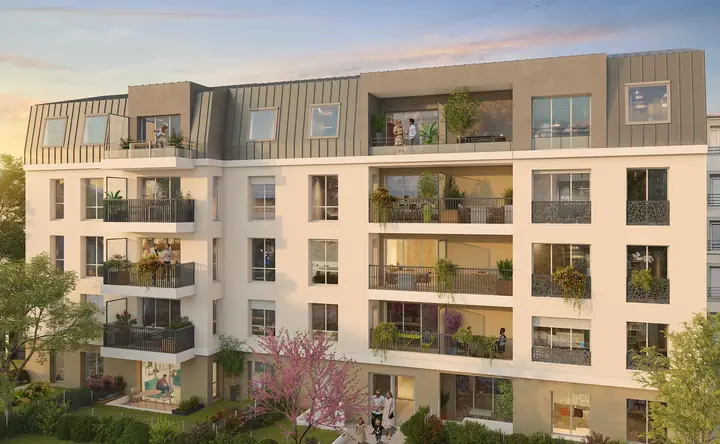
Chennevières-sur-Marne (94) · zone A
Le Discovery
- Typologies
- T1 à T3
- Livraison
- 1er semestre 2028
À partir de159 900 €
-
Jeanbrun et Jeanbrun+
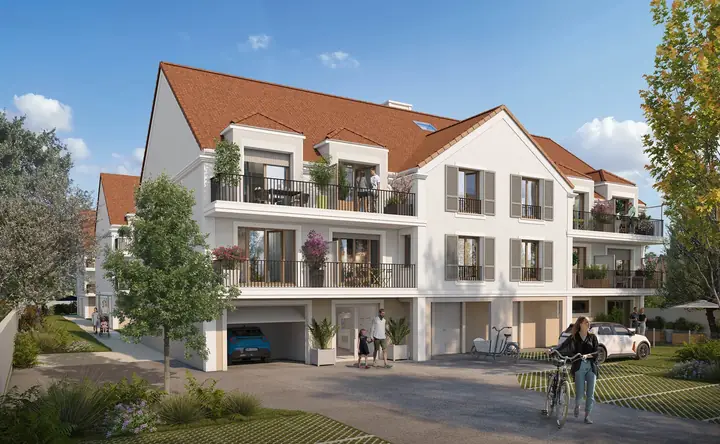
Baillet-en-France (95) · zone B1
Les Seigneuries
- Typologies
- T1 bis à T3
- Livraison
- 2ème semestre 2028
À partir de160 900 €
-
Jeanbrun et Jeanbrun+
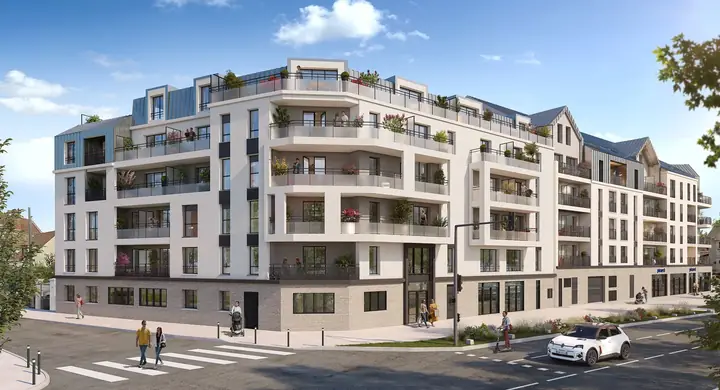
Chennevières-sur-Marne (94) · zone A
La Vicomté
- Typologies
- T1 bis à T3
- Livraison
- 2ème semestre 2028
À partir de167 900 €
-
Jeanbrun et Jeanbrun+
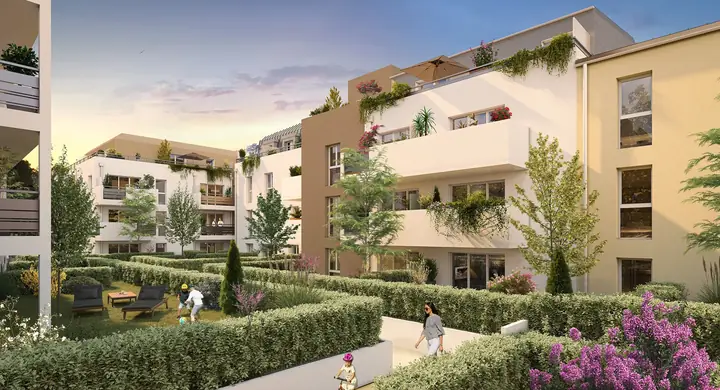
Limay (78) · zone A
Ondulation
- Typologies
- T1 bis à T5 duplex
- Livraison
- 2ème semestre 2026
À partir de177 900 €
Chaque programme a son caractère : un parc à soi, la gare à deux pas, un quartier qui change, un coin d’arbres à soi. Vous pouvez filtrer par commune, par typologie, par date de livraison. Et voir, lot par lot, le prix d’entrée, la surface, la localisation exacte.
Parcourir toutes les résidences.Ce qu'on vous dit simplement avant de vous lancer : 9 ans de location nue, un cadre qui s'apprend
Le dispositif Jeanbrun repose sur une obligation claire : mettre en location nue un bien destiné à une résidence principale, pour une durée minimale de 9 ans, à un locataire ne relevant pas de votre foyer fiscal.
Cela signifie :
- Loyer plafonné Selon la zone géographique et la taille du logement. Par exemple, à Paris (zone Abis), le plafond est de 19,71 €/m²/mois avant coefficient. À Aubervilliers (zone Abis), il est de 19,71 €/m²/mois.
- Mise en location rapide Dans les 12 mois suivant la livraison du bien.
- Location nue Sans meubles, destinée à être occupée comme habitation principale.
- Engagement de 9 ans Renouvelable, mais minimum 9 ans pour bénéficier pleinement de l’avantage.
Ces règles ne sont pas des obstacles, c’est un cadre. Comme un contrat clair entre vous et le dispositif. Il vous aide à rester concentré sur l’essentiel : votre projet de vie.
À la fin des 9 ans, vous décidez. Vous pouvez continuer à louer, vendre, ou occuper le bien vous-même. Rien ne vous oblige à rester prisonnier du dispositif.
Tout comprendre sur le Jeanbrun.- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationVos projets
Retraite, revenus, famille, impôts : ce que le Jeanbrun peut faire pour vous
Retraite
Un complément de revenus à la fin du crédit : le cas de Thomas, 42 ans, celui de Nadia, 52 ans, et l'après-9 ans.
3 articles
Revenus
Bien choisir son locataire, garantie loyers impayés, gestion locative, bon loyer, premier investissement.
5 articles
Famille
Un patrimoine pour ses enfants, l'engagement de 9 ans en mode d'emploi, l'assurance du bien.
3 articles
Impôts
Simulateur, cadre ou profession libérale, déficit foncier, déclaration 2044 pas à pas.
5 articles
Atouts du neuf
RE2020, garanties de 1 à 10 ans, VEFA, frais de notaire réduits, où se projeter autour de Paris.
5 articles
Comprendre
La loi expliquée comme à un ami : l'essentiel, un exemple chiffré, pour qui, Pinel et LMNP.
5 articles
Appartements
Des résidences concrètes en Île-de-France : quartier, transports, livraison, zone et loyer plafond.
Outils
Quel projet vous ressemble, capacité d'emprunt, le Jeanbrun en mots simples.
3 articles
Se projeter
Des appartements neufs près de Paris
Imaginez-vous propriétaire : quartier, transports, lumière, la fiche de chaque résidence.
-
Jeanbrun et Jeanbrun+
Bonnières-sur-Seine (78) · zone B1
Square Monet
- Typologies
- T1 à T3
- Livraison
- 1er semestre 2028
À partir de105 900 €
-
Jeanbrun et Jeanbrun+
Rosny-sur-Seine (78) · zone B1
Duc de Sully
- Typologies
- T1 à T5 duplex
- Livraison
- 2ème semestre 2027
À partir de147 900 €
-
Jeanbrun et Jeanbrun+
Chennevières-sur-Marne (94) · zone A
Le Discovery
- Typologies
- T1 à T3
- Livraison
- 1er semestre 2028
À partir de159 900 €
-
Jeanbrun et Jeanbrun+
Baillet-en-France (95) · zone B1
Les Seigneuries
- Typologies
- T1 bis à T3
- Livraison
- 2ème semestre 2028
À partir de160 900 €
-
Jeanbrun et Jeanbrun+
Chennevières-sur-Marne (94) · zone A
La Vicomté
- Typologies
- T1 bis à T3
- Livraison
- 2ème semestre 2028
À partir de167 900 €
-
Jeanbrun et Jeanbrun+
Limay (78) · zone A
Ondulation
- Typologies
- T1 bis à T5 duplex
- Livraison
- 2ème semestre 2026
À partir de177 900 €
On en parle ?
Votre projet mérite un vrai calcul
Un conseiller vous rappelle et chiffre votre projet avec votre situation. Gratuit et sans engagement.