Comment Thomas, 42 ans, se prépare 590 € par mois pour sa retraite
À 42 ans, Thomas se pose la question que beaucoup se posent : comment garder son niveau de vie à la retraite ? Voici son projet (un exemple calculé, pas un témoignage) : acheter un T2 neuf, le louer, et retrouver à la fin de son crédit un complément d'environ 590 € par mois. On déroule le calcul avec lui, et vous pouvez refaire le vôtre.
- Expliqué simplement
- Chiffres vérifiés dans la loi
- Un conseiller à votre écoute
À 42 ans, Thomas se demande comment garder son niveau de vie à la retraite. Son projet ? Acheter un T2 neuf, le louer, et retrouver à la fin du crédit un complément d’environ 590 € par mois. Ce cas est un exemple calculé, pas un témoignage. Voici les étapes, avec les chiffres réels du simulateur. Vous pouvez refaire le vôtre.
Thomas, 42 ans : ce qu'il veut pour sa retraite
Comme vous peut-être, Thomas a commencé à penser à la suite. Il travaille depuis vingt ans, mais il sait que sa pension seule ne suffira pas à maintenir son train de vie. Il ne cherche pas une solution miracle, juste un moyen concret de se construire un revenu stable, dans vingt ans. Pas question de tout changer aujourd’hui : il veut continuer à vivre normalement, sans pression. L’idée d’un logement qui rapporte, sans avoir à s’en occuper tous les jours, lui parle. C’est ce qui l’a conduit vers l’immobilier locatif neuf, encadré par la loi Jeanbrun.
Ce n’est pas une affaire de spéculateur. Thomas veut simplement anticiper, en douceur. Il imagine bien, dans quelques années, ouvrir son relevé bancaire chaque mois et y trouver un loyer régulier. Un petit coup de pouce tranquille, qui lui permettrait de partir en vacances, de soutenir ses enfants ou simplement de respirer plus librement.
Son logement : un T2 neuf de 45 m² à Limay
Le choix du bien fait partie du projet. Pour Thomas, c’est un T2 de 45 m², situé à Ondulation, à Limay (78), au prix d’entrée de 177 900 €. Ce n’est pas une maison isolée, mais un appartement dans un immeuble collectif, conforme aux règles du dispositif. Le programme est livré en 2026, donc éligible à la loi Jeanbrun (acquisitions du 21/02/2026 au 31/12/2028).
Pourquoi ce type de logement ? Parce qu’il correspond à une demande réelle sur place. À Limay, la gare est à 350 m, les bus passent à 140 m, et l’autoroute A13 est à 3 km. C’est pratique pour ceux qui travaillent à Paris ou dans les environs. Un T2 de cette taille intéresse souvent des jeunes actifs, des couples sans enfants ou des personnes en mobilité professionnelle — des profils stables, en recherche d’un chez-soi calme et bien desservi.
Et côté confort ? Le logement respecte la norme NF Habitat. Les logements ont un revêtement de sol souple, une peinture mate, et un chauffage collectif par pompes à chaleur. Caractéristique technique → bénéfice fonctionnel → bénéfice émotionnel : pompes à chaleur → température douce toute l’année, factures maîtrisées → un cocon, sans redouter la facture de chauffage.
Ce qu'il met chaque mois pendant le crédit : 302 € en moyenne, après l'impôt en moins
Acheter, c’est bien. Mais ce qui compte vraiment, c’est ce qui sort du porte-monnaie chaque mois. Thomas met un apport de 15 000 €. Le solde, après apport, est financé par un crédit sur 20 ans, à un taux estimé à 3,45 % + 0,30 % d’assurance. La mensualité s’élève à 1 019 €.
Mais ce n’est pas tout. Chaque mois, il faut aussi payer la taxe foncière, la copropriété, l’assurance propriétaire, et prévoir des frais de gestion locative. En face, il perçoit un loyer de 738 € par mois, indexé à +1 % par an.
Voici comment on s’y prend : grâce à la loi Jeanbrun, une partie du prix d’achat est amortie chaque année (3,5 % du prix net de frais). Cet amortissement diminue ses impôts. Sur 9 ans, cela lui fait économiser 17 368 € d’impôt.
Résultat ? Après déduction de ces économies fiscales, l’effort mensuel moyen de Thomas pendant les 9 premières années est de 302 €. C’est ce montant qu’il intègre dans son budget, comme un nouveau poste de dépense modeste, mais porteur d’avenir.
L'impôt en moins : 17 368 € sur 9 ans
Le mécanisme Jeanbrun repose sur l’amortissement. Ici, 80 % du prix d’achat (soit 142 320 €) entre dans la base de calcul. Chaque année, 3,5 % de cette somme (4 981 €) est déductible de ses revenus fonciers. Comme Thomas est dans la tranche marginale d’imposition à 30 %, cela lui fait économiser environ 1 927 € par an en impôt.
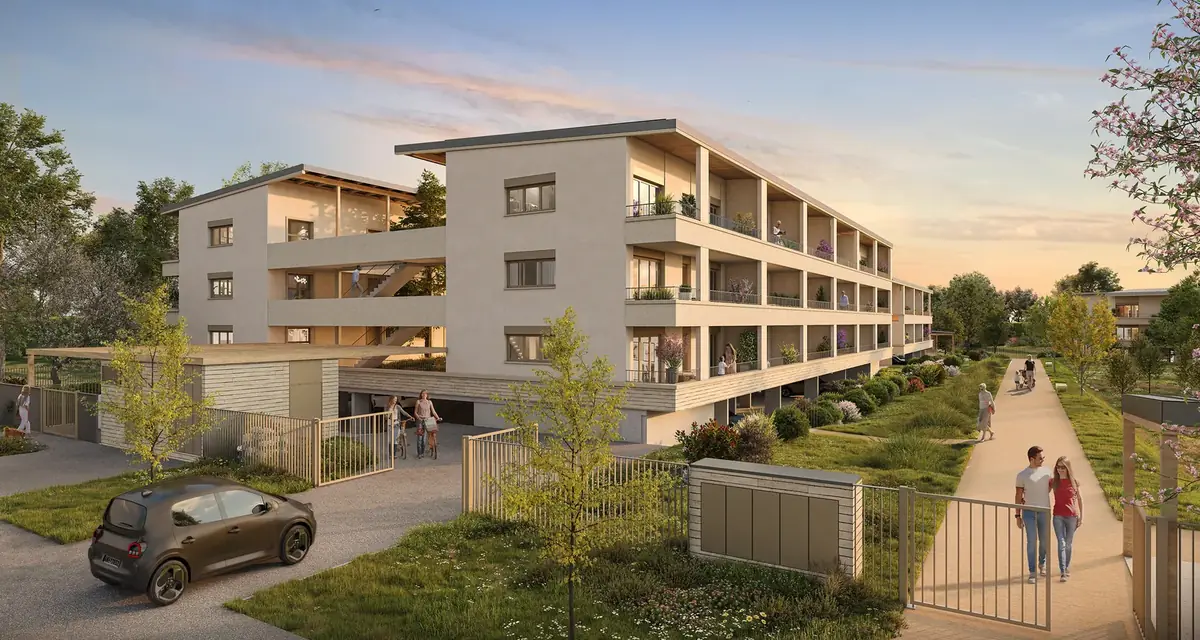
Sur 9 ans, cela représente un total de 17 368 € d’impôt en moins. Cette somme n’est pas versée en une fois : elle se traduit par des diminutions progressives de sa note d’impôt chaque septembre. C’est cet argent-là qui compense une grande partie de son effort mensuel.
Attention : cet avantage fiscal suppose de déclarer ses revenus fonciers en régime réel, via le formulaire 2044. L'engagement est sans ambiguïté : le bien doit être mis en location vide, destiné à l’habitation principale du locataire, pour une durée minimale de 9 ans. Si Thomas vend avant, ou si le logement reste vide trop longtemps, les amortissements déduits sont remis en base d’imposition.
Le jour où le crédit s'arrête : environ 590 € par mois qui lui appartiennent
Vingt ans après son achat, le crédit est entièrement remboursé. Le capital restant dû est nul. À ce moment-là, Thomas continue de percevoir un loyer — estimé à environ 900 € par mois (avec une revalorisation annuelle de 1 %).
Il paie encore des charges : taxe foncière, copropriété, assurance. Mais plus de mensualité. Après déduction de ces frais et de l’impôt sur les revenus fonciers, il touche un complément net d’environ 590 € par mois.
Ce n’est pas un gain garanti ni promis. Il s’agit d’une estimation fondée sur des suppositions réalistes : une hausse annuelle de 1 % des loyers, une augmentation de 2 % des charges, et une appréciation de 1 % par an de la valeur du bien. Dans la réalité, ces taux peuvent varier. Mais l’idée est là : un revenu régulier, sans effort financier supplémentaire, qui tombe chaque mois.
Thomas n’a pas besoin de vendre pour en profiter. Il peut garder le bien, le louer encore, ou même l’habiter lui-même. C’est lui qui choisit.
Capacité d’emprunt : votre budget dans le neuf
Et son logement, qui vaut à ce moment-là ?
Dans vingt-cinq ans, la valeur du bien est estimée à 228 145 €. Cette estimation part d’une revalorisation annuelle de 1 %. Elle n’est pas certaine — le marché immobilier évolue selon de nombreux facteurs — mais elle donne une idée du potentiel patrimonial.
Le bien est alors entièrement payé. Thomas a investi 15 000 € d’apport initial, et versé un effort moyen de 302 € par mois pendant 9 ans (soit environ 32 600 €). Ensuite, les loyers ont couvert toutes les charges. Il détient donc un actif immobilier entièrement libre, qui lui rapporte 590 € par mois, et dont la valeur excède déjà largement ce qu’il a misé.
Il peut décider de le transmettre à ses enfants, de le vendre pour financer une autre étape, ou simplement continuer à encaisser les loyers. C’est un levier de liberté.
Quel serait votre Thomas ? (simulateur)
Thomas n’est pas un cas unique. C’est une possibilité parmi d’autres. Votre situation est différente : votre âge, vos revenus, votre tranche d’imposition, votre capacité d’épargne. Peut-être cherchez-vous plutôt à protéger votre famille, à alléger votre impôt dès maintenant, ou à constituer un patrimoine pour vos enfants.
Peut-être pensez-vous à un autre type de logement, dans une autre ville autour de Paris. À Aubervilliers, avec deux lignes de bus à 140 m et le RER B à 350 m. À Chennevières-sur-Marne, desservie par deux RER. Ou à Gonesse, où l’on fait tout à pied. Chaque quartier raconte une histoire de vie possible.
Le bon projet, c’est celui qui s’aligne avec vos priorités. Pas besoin de tout comprendre d’un coup. Commencez par voir ce que donnerait votre scénario.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Prix avec TVA 10 %
- —
—
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulation Simulation complète avec crédit(177 900 € × 0,8) × 3,5 % = 142 320 € × 3,5 % = 4 981 €
- Simulez votre projet Comparez plusieurs scénarios selon votre budget et vos objectifs.
- Consultez un expert indépendant Avant toute décision, un conseiller en gestion de patrimoine ou un notaire peut vous aider à croiser les regards.
- Parlez-en à un conseiller Il vous aide à préciser votre projet, à choisir un bien, à monter votre financement.
Après 9 ans, que devient le dispositif ?
Le loyer est-il vraiment plafonné ?
Et si je veux vendre avant la fin du crédit ?
Préparer sa retraite, ce n’est pas attendre. C’est poser des actes simples, aujourd’hui, pour se donner plus de choix demain. Thomas a fait le sien. Quel sera le vôtre ?
-
Jeanbrun et Jeanbrun+
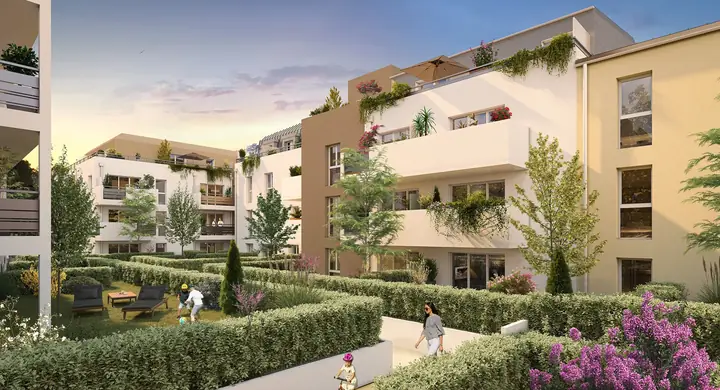
Limay (78) · zone A
Ondulation
- Typologies
- T1 bis à T5 duplex
- Livraison
- 2ème semestre 2026
À partir de177 900 €