Jeanbrun, Pinel ou LMNP : quel dispositif pour votre projet ?
Vous avez peut-être croisé le Pinel, le LMNP, et maintenant le Jeanbrun : lequel est fait pour vous ? Plutôt que de les opposer, regardons ce que chacun apporte à un projet précis : retraite, revenus, famille. Un tableau simple et quelques repères pour y voir clair.
- Expliqué simplement
- Chiffres vérifiés dans la loi
- Un conseiller à votre écoute
Vous avez peut-être entendu parler du Pinel, du LMNP ou de la loi Jeanbrun. Chacun a ses règles, mais surtout son utilité selon votre projet : préparer votre retraite, compléter vos revenus, protéger votre famille ou payer moins d'impôts. Plutôt que de les opposer, regardons ce qu’ils apportent concrètement à chaque situation.
Trois dispositifs, trois logiques
Le choix entre Pinel, LMNP et loi Jeanbrun ne se fait pas au hasard. Il dépend de ce que vous cherchez vraiment : un patrimoine pour vos enfants, un loyer qui tombe chaque mois après 60 ans, ou simplement alléger votre impôt cette année.
Chaque dispositif s’appuie sur une logique différente :
- Pinel : un allègement fiscal fondé sur le coût d’acquisition, réparti sur une durée de 6, 9 ou 12 années.
- LMNP : une location meublée, avec des amortissements déduits des loyers dans le cadre du régime réel.
- Loi Jeanbrun : un amortissement annuel d’une partie du bien, déduit des revenus fonciers pendant 9 ans minimum.
Ces mécanismes ont été conçus à des moments différents, pour répondre à des besoins spécifiques. Aujourd’hui, seul le Jeanbrun est encore accessible aux nouveaux investisseurs.
Le Pinel : une page tournée
Le dispositif Pinel a accompagné des centaines de milliers d’investisseurs entre 2014 et fin 2024. Il n’est plus possible d’en profiter pour un nouvel achat aujourd’hui.
Mais si vous avez acheté avant le 31 décembre 2024, rien ne change pour vous. Vous continuez à bénéficier de votre réduction d’impôt tant que vous respectez les conditions : location nue, plafonds de loyer et de ressources, engagement de 6, 9 ou 12 ans.
Prenons Sophie et Karim, 38 et 40 ans, parents de deux enfants. Ils avaient investi en Pinel en 2022. Chaque année, leur avantage fiscal se maintient automatiquement. Leur objectif ? Constituer un patrimoine à transmettre à leurs enfants, sans toucher à leur budget courant.
Leur cas montre que Pinel garde tout son sens pour ceux qui ont déjà franchi le pas. Mais pour un nouveau projet, il faut désormais regarder ailleurs.
Le LMNP : la location meublée, ses atouts et ses règles
Le régime du loueur en meublé non professionnel (LMNP) autorise la location d’un logement meublé, généralement au sein de résidences avec services (maintenance, gestion locative, prestations comprises). C’est un choix pertinent si vous souhaitez dégager des revenus sans gestion administrative.
Depuis le 15 février 2025, une règle importante a changé : lors de la vente, les amortissements déduits sont réintégrés dans la plus-value. Cela peut alourdir la taxation en cas de revente.
Le LMNP suit le régime du réel. Vous devez déclarer vos revenus locatifs et vos dépenses, tout en bénéficiant de déductions pour les frais d’emprunt, la taxe foncière, les réparations… et les amortissements du bien. Ces derniers réduisent votre résultat imposable chaque année.
Attention toutefois : ce mécanisme demande une comptabilité plus rigoureuse. Et la revente, quand elle arrive, peut générer une imposition plus forte que prévu.
Il reste pertinent pour certains profils, notamment ceux qui visent une gestion externalisée ou qui investissent dans des résidences avec services.
Le Jeanbrun : le neuf ou l'ancien avec travaux, loué nu, amorti sur 9 ans
La loi Jeanbrun, votée en février 2026, s’adresse à ceux qui veulent investir dans du neuf, en location nue, pour préparer l’avenir. Elle remplace avantageusement les anciens dispositifs pour les nouveaux projets.
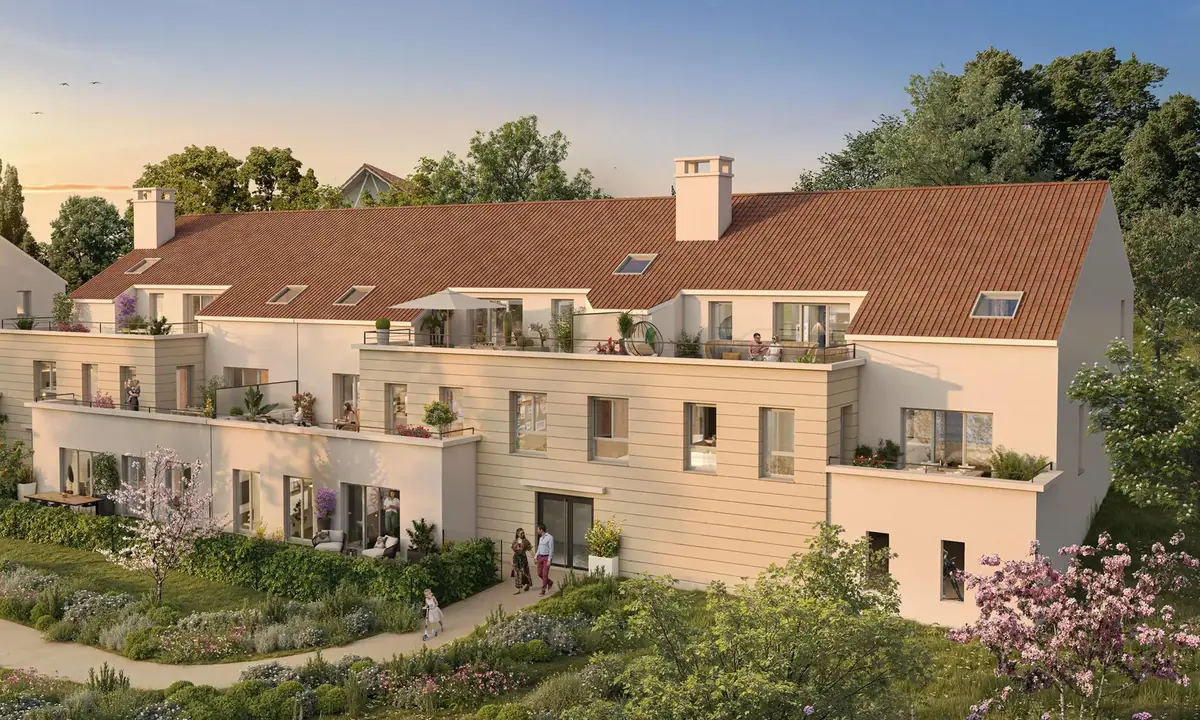
Voici comment on s’y prend :
- Acheter un logement neuf entre le 21 février 2026 et le 31 décembre 2028.
- Le louer nu, en résidence principale, à un locataire éligible.
- Rester engagé 9 ans minimum, avec un loyer dans les plafonds fixés par zone géographique.
- Bénéficier d’un amortissement annuel correspondant à 3,5 % de la valeur amortissable (soit 80 % du prix hors frais).
Cet amortissement est déduit de vos revenus fonciers, ce qui diminue votre impôt sur le revenu. Prenons Thomas, 42 ans, cadre à 30 %. Il achète un T2 à Limay (78) pour 177 900 €. Son amortissement annuel est de 4 981 €. Sur 9 ans, cela lui permet d’économiser 17 368 € d’impôt.
Après le remboursement de son crédit, il touche environ 590 € par mois, net de charges et d’impôts. Un complément utile pour sa retraite.
En fonction de votre projet : retraite, revenus, famille, impôts
Le bon dispositif, c’est celui qui correspond à votre priorité du moment. Regardons cela ensemble.
Préparer sa retraite ?
Si vous voulez vous assurer un complément de revenus dans 15 ou 20 ans, le Jeanbrun est particulièrement adapté. En choisissant un bien bien situé, avec un loyer stable, vous construisez un flux régulier.
Comme Nadia, 52 ans, cadre à 41 %. Elle achète un T2 à Arpajon (91), rembourse son crédit en 15 ans. Dès la fin du prêt, elle perçoit environ 574 € par mois, sans effort financier. Un filet solide pour demain.
Le LMNP peut aussi jouer ce rôle, mais la fiscalité de sortie est plus incertaine.
Compléter ses revenus dès maintenant ?
Julien, 31 ans, jeune actif, veut faire son premier pas dans l’immobilier. Avec un apport modeste (10 000 €), il achète un studio à Chennevières-sur-Marne (94). Son effort mensuel moyen sur 9 ans, après impôt économisé, est de 298 €.
Il accepte cet effort aujourd’hui pour en tirer un bénéfice demain. Une fois le crédit remboursé, il touche 422 € par mois. Un levier simple pour commencer à se constituer un patrimoine.
Protéger sa famille et transmettre ?
Sophie et Karim veulent offrir un avenir plus serein à leurs enfants. Leur T2 à Quincy-sous-Sénart (91) sera un actif transmissible. Après 25 ans, sa valeur estimée est de 264 053 €, sans capital restant dû.
Ils ont choisi le neuf pour ses garanties : décennale, biennale, dommages-ouvrage. Pas de mauvaise surprise. Ils posent leurs meubles, et peuvent profiter de leurs week-ends.
Le Jeanbrun leur permet de réduire leur impôt pendant 9 ans, tout en construisant un bien tangible pour leurs enfants.
Alléger son impôt cette année ?
Claire, 47 ans, profession libérale, est dans la tranche à 45 %. Elle investit dans un T3 à Aubervilliers (93). Grâce à l’amortissement de 8 000 € par an, elle économise 35 508 € d’impôt sur 9 ans.
Elle paie moins d’impôts, tout en se constituant un patrimoine près de Paris. Un double bénéfice, sans avoir à gérer la location elle-même si elle opte pour une gestion locative.
| Projet | Pinel | LMNP | Loi Jeanbrun |
|---|---|---|---|
| Disponible pour un nouvel achat | Non | Oui | Oui |
| Type de location | Nue | Meublée | Nue |
| Durée d'engagement | 6 à 12 ans | Aucune (mais impact fiscal à la revente) | 9 ans minimum |
| Mécanisme fiscal | Réduction d’impôt | Déduction d’amortissement | Déduction d’amortissement |
| Impact à la revente | Aucun | Réintégration des amortissements | Plus-value majorée |
En parler avec un conseiller
Vous avez un projet précis ? Il mérite d’être regardé avec attention. Les chiffres donnent des repères, mais c’est votre situation personnelle qui compte : votre foyer fiscal, votre taux marginal d’imposition, votre capacité d’emprunt, vos envies de transmission.
Un conseiller peut vous aider à comparer les scénarios, à choisir le bon programme, à anticiper les coûts et les revenus.
Il ne s’agit pas de vendre un bien, mais de vous accompagner dans une décision importante. Pour aller plus loin, comparez vos options avec des outils simples.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Prix avec TVA 10 %
- —
—
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulation Simulation complète avec créditQuel projet Jeanbrun vous ressemble ?
Quatre questions, et découvrez l’exemple qui se rapproche le plus de votre situation.
Votre objectif principal ?
Votre âge ?
Votre tranche d’impôt ?
Chaque mois, pour votre projet, vous pourriez mettre de côté…
Prix du bien × 80 % = base amortissable
Base amortissable × 3,5 % (location intermédiaire) = amortissement annuel déductible